Geschlossene Fonds verkaufen: Ablauf, Preis und Kosten
Geschlossene Fonds lassen sich vor dem Ende der Laufzeit verkaufen, aber nicht zurückgeben. Der Anteil wird per Kaufvertrag übertragen, die Fondsgesellschaft stimmt zu und schreibt um. Der Preis richtet sich nach dem Anteilswert, der Restlaufzeit und den Risiken des Fonds.
Wer eine Beteiligung an einem geschlossenen Fonds hält, kommt vor dem Laufzeitende in der Regel nur über einen Verkauf heraus. Anlass sind meist ein Erbfall, ein Bedarf an Liquidität oder eine Entwicklung, die hinter dem Prospekt zurückbleibt. Viele Anleger wissen dann nicht, welche Unterlagen nötig sind, wie lange es dauert und wie ein Preis zustande kommt.
Dieser Leitfaden beantwortet diese Fragen der Reihe nach: vom Ablauf in sechs Schritten über Unterlagen, Preis, Kosten und Dauer bis zu Steuern, Erbfall und dem Vergleich mit Halten und Kündigen. Er gilt für alle Fondsarten; für Immobilien-, Schiffs- und Flugzeugfonds verweist er auf die ausführlichen Beiträge.
Überblick: Geschlossene Fonds verkaufen
VERKAUF Eine Rückgabe an die Fondsgesellschaft ist nicht vorgesehen; vor dem Laufzeitende führt der Weg aus der Beteiligung über einen Verkauf am Zweitmarkt oder, wo der Gesellschaftsvertrag es zulässt, über eine Kündigung.
ABLAUF Ein Verkauf folgt sechs Schritten von der Prüfung der Unterlagen bis zur Zahlung des Kaufpreises; bis die Fondsverwaltung die Übertragung bestätigt, vergehen üblicherweise sechs bis acht Wochen.
PREIS Grundlage ist der rechnerische Anteilswert (NAV); Restlaufzeit, Zustand der Objekte, Finanzierung und Haftungsrisiken bestimmen, wie weit der Kaufpreis davon abweicht.
KOSTEN Fester Kostenblock ist die Umschreibungsgebühr der Fondsverwaltung oder des Treuhänders; im Erbfall kommen die Kosten für den Erbnachweis hinzu.
STEUER Ob ein Verkauf Steuern auslöst, hängt von der Einstufung des Fonds, der Haltedauer und dem steuerlichen Kapitalkonto ab.
Fondsanteile verkaufen, ohne Umweg: Anfrage direkt an den Käufer.
Zur Verkaufsanfrage ↓Inhaltsverzeichnis
- Kann man geschlossene Fonds verkaufen?
- Warum verkaufen Anleger ihre Fondsanteile?
- Wie läuft der Verkauf eines geschlossenen Fonds ab?
- Welche Unterlagen werden benötigt?
- Wie wird der Preis eines Fondsanteils ermittelt?
- Welche Kosten fallen an und wie lange dauert der Verkauf?
- Wie diskret ist der Verkauf eines Fondsanteils?
- Was gilt je nach Fondsart?
- Welche Steuern fallen beim Verkauf an?
- Was gilt beim Verkauf im Erbfall?
- Halten, kündigen oder verkaufen?
- Häufige Fragen (FAQ)
- Glossar
- Fazit und Checkliste
Kann man geschlossene Fonds verkaufen?
Ja: Ein Anteil an einem geschlossenen Fonds kann vor dem Laufzeitende verkauft werden, auch wenn eine Rückgabe an die Fondsgesellschaft ausgeschlossen ist. Der Anleger ist Gesellschafter einer Kommanditgesellschaft und überträgt seine Gesellschafterstellung per Vertrag auf einen Käufer. Diesen Handel mit bestehenden Anteilen nennt man Zweitmarkt; er findet überwiegend außerbörslich und ohne laufenden Kurs statt. Wie dieser Markt funktioniert und auf welcher rechtlichen Grundlage ein Anteil übertragen wird, erklärt der Beitrag Zweitmarkt für geschlossene Fonds.
Neben dem Verkauf gibt es zwei weitere Wege: das Halten bis zur Liquidation und die Kündigung, sofern der Gesellschaftsvertrag sie während der Laufzeit überhaupt zulässt. Eine Gegenüberstellung der drei Wege steht am Ende dieses Leitfadens. Für Anleger offener Fonds stellt sich die Frage anders, weil die Kapitalverwaltungsgesellschaft deren Anteile zurücknimmt; den Unterschied erklärt der Beitrag Offene und geschlossene Fonds im Vergleich.
Warum verkaufen Anleger ihre Fondsanteile?
Die häufigsten Anlässe für einen Verkauf sind Liquiditätsbedarf, eine enttäuschende Entwicklung des Fonds, ein Erbfall und der Wunsch, den Zeitpunkt des Ausscheidens selbst zu bestimmen. Gemeinsamer Nenner ist die lange Kapitalbindung, die sich mit veränderten Lebensumständen oft nicht mehr vereinbaren lässt.
Hinzu kommt das Haftungsrisiko. Ausschüttungen, die nicht aus Gewinnen stammen, können die Haftung des Kommanditisten nach § 172 Abs. 4 HGB wieder aufleben lassen; gerät der Fonds in Schwierigkeiten, können solche Beträge zurückgefordert werden. Mit dem Verkauf lässt sich vertraglich regeln, wer dieses Risiko künftig trägt.
Wie läuft der Verkauf eines geschlossenen Fonds ab?
Der Verkauf eines geschlossenen Fonds folgt sechs Schritten und erfolgt schriftlich, weil die Übertragung eines Kommanditanteils einen Kaufvertrag und die Zustimmung der Gesellschaft voraussetzt. Für den Verkäufer beschränkt sich der Aufwand in der Regel auf das Zusammenstellen der Unterlagen und die Unterschrift unter dem Vertrag.
Unterlagen sichten
Zu klären ist, ob die Beteiligung noch besteht, in welcher Höhe und ob sie verpfändet ist. Aufschluss gibt der letzte Feststellungsbescheid, den die Fondsgesellschaft jährlich für die Steuererklärung verschickt.
Käufer kontaktieren
Für ein erstes Kaufangebot genügen der Name des Fonds und der Nominalbetrag der Beteiligung.
Bewertung und Preisangebot
Der Käufer prüft Geschäftsberichte, Gesellschaftsvertrag und NAV und gibt auf dieser Grundlage ein Angebot ab.
Einigung und Vertragsgestaltung
Der Vertrag regelt neben dem Preis, wer die Umschreibungsgebühr trägt, ab welchem Stichtag Ausschüttungen dem Käufer zustehen und ob der Käufer den Verkäufer von einer späteren Haftung freistellt.
Abwicklung und Umschreibung
Fondsgeschäftsführung oder Treuhänder stimmen der Übertragung zu (Vinkulierung) und schreiben den Anteil um; bei Direktkommanditisten wird zusätzlich das Handelsregister geändert.
Auszahlung
Nach der Zustimmung der Fondsverwaltung wird der Kaufpreis in einer Summe überwiesen.
Welche Unterlagen werden für den Verkauf benötigt?
Für ein erstes Angebot genügen der Name des Fonds und der Nominalbetrag der Beteiligung; für den Kaufvertrag und die Umschreibung werden dann einige Nachweise gebraucht. Die meisten davon liegen dem Anleger bereits vor:
- Feststellungsbescheid oder Mitteilung über die Ergebnisanteile: Die Fondsgesellschaft verschickt sie jährlich für die Steuererklärung. Sie belegen Bestand und Höhe der Beteiligung.
- Beitrittserklärung und Treuhandvertrag: Sie zeigen, ob der Anleger direkt im Handelsregister steht oder über einen Treuhänder beteiligt ist.
- Geschäftsberichte und Gesellschafterinformationen: Sie sind die Grundlage für die Bewertung des Anteils.
- Ausweisdokument: Treuhänder und Fondsverwaltung prüfen die Identität des Verkäufers vor der Umschreibung.
- Im Erbfall: Erbnachweis, etwa ein Erbschein, und bei mehreren Erben die Mitwirkung aller.
- Bei Vertretung: eine Vollmacht, zum Beispiel einer Betreuerin oder eines Testamentsvollstreckers.
Fehlt ein Dokument, lassen sich die meisten Angaben bei der Fondsverwaltung oder beim Treuhänder anfordern. Wichtig ist vor allem, dass die Beteiligung noch besteht und nicht verpfändet ist.
Wie wird der Preis eines Fondsanteils ermittelt?
Der Preis eines Fondsanteils entsteht aus einer Einzelbewertung: Ausgangspunkt ist der rechnerische Anteilswert (NAV), angepasst um alles, was der Käufer mit dem Anteil übernimmt. Der NAV ergibt sich aus dem Wert der Fondsobjekte zuzüglich der Liquidität und abzüglich der Verbindlichkeiten, umgerechnet auf den einzelnen Anteil.
Grundlage: Anteilswert (NAV)
- Wert der Objekte: Was sind Immobilie, Schiff oder Flugzeug am Bewertungsstichtag wert?
- Verbindlichkeiten: Wie hoch sind die Restdarlehen der Fondsgesellschaft?
- Liquidität: Wie viel Geld liegt in der Kasse des Fonds?
Was den Kaufpreis davon abweichen lässt
- Restlaufzeit und Zeitpunkt der Liquidation
- Zustand der Objekte und Investitionsbedarf
- Zinsbindung und Tilgung der Darlehen
- Haftungsrisiken aus früheren Ausschüttungen
- Transparenz und Verlässlichkeit des Fondsmanagements
Wie stark diese Faktoren wirken, hängt vom Anlagegegenstand ab. Bei Immobilienfonds kommen Vermietungsstand, Zinsbindung und energetischer Zustand hinzu; diese Faktoren beschreibt der Beitrag Geschlossene Immobilienfonds verkaufen.
| Position | Betrag |
|---|---|
| Verkehrswert der Fondsimmobilie | 20.000.000 € |
| + Liquidität der Gesellschaft | 1.000.000 € |
| − Darlehen und sonstige Verbindlichkeiten | 12.000.000 € |
| = Nettovermögen des Fonds (NAV) | 9.000.000 € |
| Kommanditkapital aller Anleger (Summe der Nominalbeträge) | 15.000.000 € |
| Eigener Anteil, Nominalbetrag | 25.000 € |
| = Anteilswert (9.000.000 € × 25.000 / 15.000.000) | 15.000 € |
Vom Anteilswert zum Auszahlungsbetrag
Schematische Darstellung ohne Zahlenwerte. Je transparenter und stabiler ein Fonds, desto näher liegt der Kaufpreis am rechnerischen Anteilswert.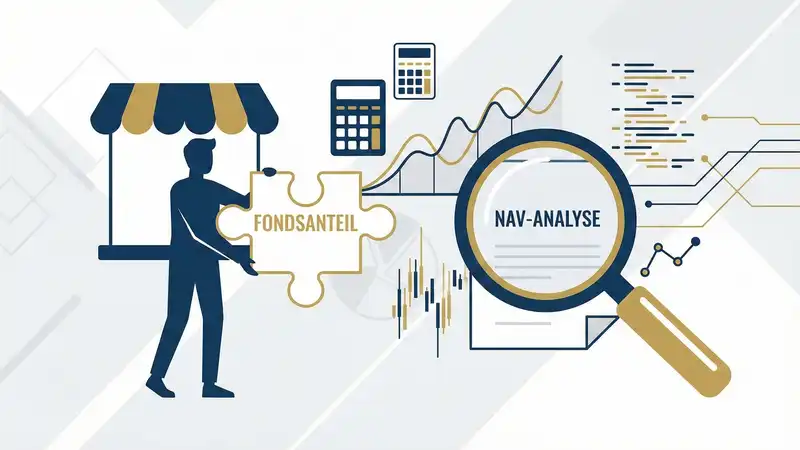
Welche Kosten fallen an und wie lange dauert der Verkauf?
Beim Verkauf eines geschlossenen Fonds fällt vor allem die Umschreibungsgebühr der Fondsverwaltung oder des Treuhänders an; bis die Fondsverwaltung die Übertragung bestätigt, vergehen üblicherweise sechs bis acht Wochen. Wer die Umschreibungsgebühr trägt, wird im Kaufvertrag festgelegt.
| Kostenart | Typische Höhe | Wer trägt sie |
|---|---|---|
| Umschreibungsgebühr der Fondsverwaltung oder des Treuhänders | meist pauschal, häufig im dreistelligen Eurobereich | Verkäufer, mit dem Käufer verhandelbar |
| Nachweise (z. B. Erbschein, Beglaubigungen) | nur bei Erbfall oder Vollmacht | Verkäufer bzw. Erben |
| Differenz zwischen NAV und Kaufpreis | abhängig von Fonds, Restlaufzeit und Risikoprofil | keine Gebühr, sondern Bestandteil der Preisfindung |
Die Dauer hängt vor allem von der Fondsverwaltung ab. Zeit kosten die Zustimmung zur Übertragung, die Umschreibung im Register des Treuhänders und bei Direktkommanditisten die Eintragung im Handelsregister. Liegen alle Unterlagen vollständig vor, verkürzt sich die Bearbeitung.
Aus meiner Ankaufspraxis
Bis die Fondsverwaltung eine Übertragung bestätigt, vergehen bei meinen Ankäufen meist sechs bis acht Wochen. Gesellschaftsrechtlich wird der Anteil danach zu einem festen Stichtag übertragen, in den meisten Fällen zum Jahresende.
Das hat eine steuerliche Folge, die Verkäufer oft überrascht: Geht der Anteil erst zum Jahresende über, wird dem Verkäufer das Ergebnis des gesamten Geschäftsjahres zugerechnet, auch wenn der Kaufvertrag schon im Januar unterschrieben wurde. Für die Steuererklärung dieses Jahres ist er also noch voll beteiligt.
Wie diskret ist der Verkauf eines Fondsanteils?
Der Verkauf eines Fondsanteils ist ein privater Vertrag zwischen Verkäufer und Käufer; öffentlich sichtbar wird er nur, wenn der Anleger als Direktkommanditist im Handelsregister steht. Bei Treuhandbeteiligungen erfährt außer den Vertragsparteien nur die Fondsverwaltung oder der Treuhänder von der Übertragung, weil sie zustimmen und das Register führen.
Anders bei Direktkommanditisten: Ihr Ein- und Austritt wird im Handelsregister eingetragen (§ 162 HGB), und das Handelsregister kann jeder einsehen (§ 9 HGB). Der Kaufpreis erscheint dort nicht. Ob der Anleger direkt oder über einen Treuhänder beteiligt ist, zeigt die Beitrittserklärung.
Was gilt je nach Fondsart?
Der Ablauf des Verkaufs ist für alle Fondsarten gleich; was sich unterscheidet, ist die Bewertung, denn sie richtet sich nach dem Anlagegegenstand. Die folgenden Abschnitte nennen je Fondsart die wichtigsten Werttreiber und verweisen auf die ausführliche Darstellung.
Geschlossene Immobilienfonds verkaufen
Bei Immobilienfonds entscheiden Vermietung, Finanzierung und baulicher Zustand der Immobilie über den Preis. Die Nutzungsart prägt das Risiko, bei Büroflächen etwa durch den Trend zum Homeoffice. Bei vermögensverwaltenden Fonds ist der Veräußerungsgewinn im Privatvermögen nach mehr als zehn Jahren in der Regel steuerfrei.
Schiffsfonds verkaufen
Bei Schiffsbeteiligungen bestimmen Alter und Zustand des Schiffes, die Charterlage, das Fremdkapital und die Liquidität der Gesellschaft den Preis. Schiffsfonds haben sich im Schnitt besonders ungünstig entwickelt; in einer Untersuchung der Stiftung Warentest (Finanztest, 2015) endeten 81 % der Schiffsfonds mit Kapitalverlust. Bei Gesellschaften unter Tonnagebesteuerung ist der Veräußerungsgewinn mit der Tonnagesteuer abgegolten, ausgenommen ein noch festgestellter Unterschiedsbetrag.
Flugzeugfonds verkaufen
Ein Flugzeugfonds vermietet ein oder mehrere Flugzeuge per Leasingvertrag an eine Fluggesellschaft. Für den Preis zählen die Restlaufzeit des Leasingvertrags, die Bonität des Leasingnehmers und der Restwert des Flugzeugs am Ende der Vermietung.
Energie- und Solarfonds verkaufen
Wind- und Solarfonds erzielen ihre Einnahmen aus der Einspeisung von Strom. Für Anlagen nach dem Erneuerbare-Energien-Gesetz ist die Förderung auf 20 Jahre angelegt (§ 25 EEG). Der Preis hängt deshalb von der verbleibenden Förderdauer, vom technischen Zustand der Anlagen und von der Restschuld ab.
Private-Equity- und andere AIF verkaufen
Bei Private-Equity-, Dach- und Medienfonds steht der Wert der gehaltenen Unternehmensbeteiligungen oder Rechte im Mittelpunkt. Hinzu kommen gegebenenfalls noch ausstehende Einzahlungen, die mit dem Anteil auf den Käufer übergehen.
Welche Steuern fallen beim Verkauf an?
Ob und wie der Verkauf besteuert wird, hängt von drei Faktoren ab: der steuerlichen Einordnung des Fonds, der Haltedauer und dem Stand des steuerlichen Kapitalkontos.
- Gewerbliche Fonds (etwa Schiffs- und Windkraftfonds): Der Veräußerungsgewinn, also Kaufpreis abzüglich steuerlichem Kapitalkonto, ist grundsätzlich steuerpflichtig (§ 16 EStG).
- Vermögensverwaltende Fonds (typisch für viele Immobilienfonds): Liegen zwischen Anschaffung und Verkauf mehr als zehn Jahre, ist der Gewinn im Privatvermögen in der Regel steuerfrei (§ 23 EStG).
- Negatives Kapitalkonto: Es wird beim Ausscheiden als Gewinn versteuert, auch wenn kein Erlös fließt. Verrechenbare Verluste nach § 15a EStG können gegengerechnet werden.
Diese Effekte treten bei jedem Ausscheiden ein, ob durch Verkauf, Kündigung oder Liquidation. Der Verkauf legt vor allem fest, in welchem Jahr sie eintreten. Die einzelnen Fälle behandelt der Ratgeber Besteuerung geschlossener Fonds. Für Immobilienfonds im Einzelnen: Steuer beim Verkauf geschlossener Immobilienfonds.
Was gilt beim Verkauf im Erbfall?
Geerbte Fondsanteile können wie jeder andere Anteil verkauft werden; zusätzlich braucht es einen Erbnachweis und in einer Erbengemeinschaft die Mitwirkung aller Erben. Mit dem Erbfall werden die Erben Gesellschafter, mit Haftung, Gesellschafterversammlungen und jährlicher Erklärung der Einkünfte. Viele Gesellschaftsverträge lassen eine Aufteilung des Anteils auf mehrere Erben nur eingeschränkt zu. Steuerlich tritt der Erbe in die Stellung des Erblassers ein; die Zehnjahresfrist läuft ab dem ursprünglichen Erwerb weiter (§ 23 Abs. 1 Satz 3 EStG).
Halten, kündigen oder verkaufen?
Anleger einer geschlossenen Fondsbeteiligung haben in der Regel drei Optionen: die Beteiligung bis zur Liquidation halten, sie kündigen, sofern der Gesellschaftsvertrag dies zulässt, oder sie am Zweitmarkt verkaufen. Die Optionen unterscheiden sich vor allem im Zeithorizont, in der Planbarkeit des Erlöses und in der Frage, wer die verbleibenden Risiken trägt. Unter welchen Voraussetzungen eine Kündigung möglich ist, erklärt der Beitrag Geschlossene Immobilienfonds kündigen.
| Kriterium | Halten bis zur Liquidation | Kündigung | Verkauf am Zweitmarkt |
|---|---|---|---|
| Zeithorizont | Unbestimmt; viele Fonds laufen über das geplante Ende hinaus, Liquidationen dauern oft Jahre | Nur, wenn der Gesellschaftsvertrag ein Kündigungsrecht vorsieht; Fristen häufig 6 bis 12 Monate zum Jahresende | Üblicherweise sechs bis acht Wochen bis zur Bestätigung der Übertragung |
| Erlös | Abhängig vom künftigen Verkaufserfolg der Objekte; Höhe und Zeitpunkt offen | Abfindungsguthaben nach Gesellschaftsvertrag, häufig unter dem Zweitmarktpreis; Auszahlung oft in Raten | Fester, vorab vereinbarter Kaufpreis; Auszahlung in einer Summe |
| Risiko | Verbleibt vollständig beim Anleger (Marktentwicklung, Rückforderungsrisiko nach § 172 Abs. 4 HGB) | Haftung kann nach dem Ausscheiden für Altverbindlichkeiten fortbestehen (§ 160 HGB) | Geht mit dem Verkauf auf den Käufer über; Freistellung ist vertraglich üblich |
| Aufwand | Laufend: Gesellschafterversammlungen, Beschlüsse, jährliche Steuererklärung | Kündigungsschreiben, Verhandlung über das Abfindungsguthaben | Kaufvertrag unterschreiben; Umschreibung organisiert der Käufer |
| Steuer | Besteuerung bei Liquidation, Zeitpunkt nicht beeinflussbar | Besteuerung zum Ausscheiden, Zeitpunkt durch Kündigungsfrist vorgegeben | Zeitpunkt frei wählbar, etwa nach Ablauf der Zehnjahresfrist |
Häufige Fragen zum Verkauf geschlossener Fonds (FAQ)
Welche Kosten fallen beim Verkauf eines geschlossenen Fonds an?
Fester Kostenblock ist die Umschreibungsgebühr der Fondsverwaltung oder des Treuhänders; wer sie trägt, regelt der Kaufvertrag. Im Erbfall kommen Kosten für den Erbnachweis hinzu. Die Differenz zwischen Anteilswert und Kaufpreis ist keine Gebühr, sondern Teil der Preisfindung.
Wie lange dauert der Verkauf eines geschlossenen Fonds?
Üblicherweise sechs bis acht Wochen, bis die Fondsverwaltung die Übertragung bestätigt. Gesellschaftsrechtlich wird der Anteil je nach Fonds zum Monats-, Quartals- oder Jahresende übertragen. Zeit kosten vor allem die Zustimmung und die Umschreibung durch Treuhänder oder Fondsverwaltung und bei Direktkommanditisten die Eintragung im Handelsregister.
Was wird für ein erstes Kaufangebot benötigt?
Für ein erstes Angebot genügen der Name des Fonds und der Nominalbetrag der Beteiligung. Für den Kaufvertrag folgen Nachweise wie der letzte Feststellungsbescheid und die Beitrittserklärung, im Erbfall der Erbnachweis.
Ist für den Verkauf ein Notar notwendig?
Für den Verkäufer nicht. Der Verkauf erfolgt durch einen schriftlichen Kaufvertrag. Nur wenn der Käufer als Direktkommanditist ins Handelsregister eingetragen wird, ist eine notariell beglaubigte Handelsregistervollmacht nötig.
Kann ich nur einen Teil meiner Beteiligung verkaufen?
In vielen Fällen ja, wenn der Gesellschaftsvertrag eine Teilübertragung zulässt und sowohl der verbleibende als auch der übertragene Anteil die Mindestbeteiligung nicht unterschreiten.
Kann ich verkaufen, wenn der Fonds bereits in Liquidation ist?
Ja, solange die Beteiligung noch besteht und der Gesellschaftsvertrag die Übertragung nicht ausschließt. Ein Verkauf in dieser Phase ersetzt die ungewisse spätere Schlussauszahlung durch einen festen Kaufpreis.
Wer erhält die Ausschüttungen nach dem Verkauf?
Das regelt der Kaufvertrag über einen Übertragungsstichtag. Üblich ist, dass Ausschüttungen ab diesem Stichtag dem Käufer zustehen.
Hafte ich nach dem Verkauf noch für den Fonds?
Für die Zeit vor der Übertragung kann eine Haftung bestehen bleiben, etwa wenn Ausschüttungen die Einlage zurückgezahlt haben (§ 172 Abs. 4 HGB). Der Kaufvertrag kann vorsehen, dass der Käufer den Verkäufer im Innenverhältnis von solchen Ansprüchen freistellt.
Erfährt jemand von dem Verkauf?
Bei Treuhandbeteiligungen nur die Vertragsparteien und der Treuhänder oder die Fondsverwaltung. Bei Direktkommanditisten wird der Wechsel im Handelsregister eingetragen, das öffentlich einsehbar ist; der Kaufpreis steht dort nicht.
Was passiert mit der Beteiligung im Erbfall?
Sie geht auf die Erben über, die damit Kommanditisten werden. Für einen Verkauf ist ein Erbnachweis erforderlich; in einer Erbengemeinschaft wirken alle Erben mit. Einzelheiten beschreibt der Beitrag Erbschaft von geschlossenen Immobilienfonds.
Glossar: Fachbegriffe zum Verkauf geschlossener Fonds
- Umschreibungsgebühr
- Pauschale der Fondsverwaltung oder des Treuhänders für die Umschreibung eines Anteils auf den neuen Gesellschafter; wer sie trägt, regelt der Kaufvertrag.
- Übertragungsstichtag
- Im Kaufvertrag festgelegter Zeitpunkt, ab dem Ergebnis und Ausschüttungen dem Käufer zustehen.
- Feststellungsbescheid
- Bescheid über die gesonderte und einheitliche Feststellung der Einkünfte des Fonds; wichtigster Nachweis über Bestand und Höhe einer Beteiligung.
- Abfindungsguthaben
- Betrag, den ein Gesellschafter bei einer Kündigung erhält; berechnet nach dem Gesellschaftsvertrag und häufig in Raten ausgezahlt.
- Steuerliches Kapitalkonto
- Saldo aus Einlage, zugewiesenen Ergebnissen und Entnahmen; ein negatives Kapitalkonto wird beim Ausscheiden als Gewinn versteuert.
- Direktkommanditist
- Anleger, der selbst im Handelsregister eingetragen ist; bei ihm wird der Gesellschafterwechsel im Handelsregister vermerkt.
Fazit: Geschlossene Fonds verkaufen
Für Anleger geschlossener Fonds ist der Verkauf in der Regel der einzige Weg, eine auf Jahrzehnte angelegte Beteiligung zu einem selbst gewählten Zeitpunkt zu beenden. Der Ablauf ist überschaubar: Unterlagen, Angebot, Kaufvertrag, Zustimmung und Umschreibung, Zahlung. Der Preis orientiert sich am Anteilswert und berücksichtigt Restlaufzeit und Risiken; was ihn im Einzelnen bestimmt, hängt von der Fondsart ab. Der Verkäufer erhält einen festen Betrag in einer Summe, der Käufer übernimmt die weitere Entwicklung des Fonds.
Checkliste
- Bestand: Besteht die Beteiligung noch, in welcher Höhe, und ist sie frei von Pfandrechten?
- Beteiligungsform: direkt im Handelsregister oder über einen Treuhänder?
- Unterlagen: Feststellungsbescheid, Beitrittserklärung, Geschäftsberichte, im Erbfall der Erbnachweis
- Kosten: Wer trägt laut Kaufvertrag die Umschreibungsgebühr?
- Steuer: Einstufung des Fonds, Haltedauer, Stand des Kapitalkontos
- Haftung: Enthält der Kaufvertrag eine Freistellung für Ansprüche nach § 172 Abs. 4 HGB?
Geschlossene Fonds am Zweitmarkt verkaufen
Sie besitzen Anteile an einem geschlossenen Fonds und erwägen einen Verkauf? Senden Sie mir einfach den Fondsnamen und den Nominalbetrag. Ich prüfe umgehend und unverbindlich, ob ein Ankauf aktuell möglich ist.
Jetzt Anfrage senden
Über den Autor
Eduard Meider
Investor und Unternehmensberater mit Schwerpunkt auf den Zweitmarkt für geschlossene Fonds/AIFs, insbesondere in den Assetklassen Immobilien und Schiffe. Er kauft Anteile an geschlossenen Fonds an und übernimmt die Abwicklung der Übertragung.
Nach seinem Studium zum Master of Science in Internationaler Finanzwirtschaft an der HWR Berlin blickt er auf über 10 Jahre berufliche Investmenterfahrung zurück, unter anderem als Investment- und Fondsmanager für ein Family Office und dessen Kapitalverwaltungsgesellschaft mit Schwerpunkt auf geschlossene Immobilienfonds. Zuvor durchlief er Stationen in der Wirtschaftsprüfung bei PwC und im Venture Capital bei der KLINGEL-Gruppe.
Zudem ist er Autor international erschienener Fachbücher, unter anderem „Decentralized Finance für Einsteiger“ sowie „Financial Innovation and Value Creation“ bei Springer.
Wichtiger Hinweis & Haftungsausschluss: Ich übernehme keine Haftung für die Richtigkeit und Vollständigkeit der Informationen in diesem Text. Der Beitrag basiert auf journalistischer Recherche und dient ausschließlich zu Bildungs- und Informationszwecken. Er stellt ausdrücklich keine Finanzberatung, Anlageempfehlung oder Vermittlung von Finanzinstrumenten dar. Jede Investitionsentscheidung und jede daraus resultierende Maßnahme erfolgt auf alleinige Verantwortung und Risiko des Lesers.