Was ist ein geschlossener Immobilienfonds? Definition, Funktionsweise und Risiken
Ein geschlossener Immobilienfonds ist eine unternehmerische Beteiligung an einer Personengesellschaft, meist einer GmbH & Co. KG, die in ein oder wenige Objekte investiert. Anleger werden Mitgesellschafter, nicht Eigentümer. Anteile lassen sich nicht zurückgeben, die Bindung dauert Jahrzehnte.
Immobilien genießen in Deutschland einen legendären Ruf als „Betongold“. Doch wer sich über einen geschlossenen Immobilienfonds beteiligt, erwirbt keine Wohnung, über die er frei verfügen kann. Er unterschreibt einen Vertrag, der ihn oft über Jahrzehnte bindet und zum Miteigentümer eines Unternehmens macht. Für viele Anleger, die heute Anteile im Depot haben, klafft eine Lücke zwischen der ursprünglichen Erwartung einer sicheren Rente und der Realität von Illiquidität und bürokratischem Aufwand.
Dieser Artikel liefert eine detaillierte Definition dieser speziellen Anlageklasse, erklärt die Mechanismen des einstigen „Steuersparmodells“ und zeigt auf, warum diese Funktionsweise heute oft zum Problem wird.
Überblick: Geschlossene Immobilienfonds
UNTERNEHMERISCHE BETEILIGUNG Sie sind kein Gläubiger, sondern Gesellschafter (Kommanditist) mit unternehmerischem Risiko bis hin zum Totalverlust.
HISTORISCHER STEUER-HEBEL Früher wurden Fonds gezielt mit hohen Sonderabschreibungen konzipiert, um dem Anleger sofortige Steuererstattungen zu ermöglichen.
GRAUER KAPITALMARKT Die Strukturen sind oft intransparent und anfällig für Missmanagement, da die staatliche Aufsicht historisch geringer war als bei offenen Fonds.
LANGFRISTIGE BINDUNG Die Laufzeiten betragen real oft Jahrzehnte, ohne flexible Ausstiegsmöglichkeit.
Inhaltsverzeichnis
- Definition: Was ist ein geschlossener Immobilienfonds genau?
- Unterschiede zwischen offenen und geschlossenen Immobilienfonds
- Geschlossener Immobilienfonds als Steuersparmodell
- Intransparenz und Risiken im Grauen Kapitalmarkt
- Sektorale Risiken: Wo investieren geschlossene Immobilienfonds?
- Laufzeit geschlossener Immobilienfonds und das Ausstiegs-Dilemma
- Wann greift die Steuerfalle? Haltefrist bei Immobilienfonds
- Zweitmarkt: Die Lösung, um Anteile zu verkaufen
- Häufige Fragen (FAQ)
- Glossar: Fachbegriffe
- Fazit zu geschlossenen Immobilienfonds
Definition: Was ist ein geschlossener Immobilienfonds genau?
Rechtlich ist ein geschlossener Immobilienfonds keine Geldanlage im engeren Sinn, sondern eine unternehmerische Beteiligung an einer Personengesellschaft. Der Anleger wird Mitgesellschafter einer Objektgesellschaft und trägt deren wirtschaftliches Risiko mit. Das unterscheidet ihn grundlegend von einem Sparprodukt und gilt für geschlossene Fonds aller Assetklassen.
Anleger schließen sich zusammen, um gemeinsam große Immobilienprojekte zu finanzieren. Finanziert werden Objekte, die für einen Einzelnen zu teuer wären, etwa ein Einkaufszentrum, ein Bürokomplex oder ein Hotel. Rechtlich wird dies meist über Personengesellschaften realisiert:
- GmbH & Co. KG: Dies ist die häufigste Form. Der Anleger wird Kommanditist. Seine Haftung ist auf die Einlage beschränkt, kann aber durch Ausschüttungen wieder aufleben (die sogenannte Kommanditistenhaftung nach § 172 HGB).
- GbR (Gesellschaft bürgerlichen Rechts): Eine ältere Form, die heute seltener neu aufgelegt wird, aber in vielen Alt-Portfolios noch existiert.
Der Begriff „geschlossen“ bezieht sich auf die Platzierungsphase. Ist das benötigte Eigenkapital eingesammelt, wird der Fonds geschlossen. Ab diesem Zeitpunkt können keine neuen Anleger mehr beitreten, und die bestehenden Anleger kommen nicht mehr heraus. Das Kapital ist fest in der Immobilie gebunden.
Unterschiede zwischen offenen und geschlossenen Immobilienfonds
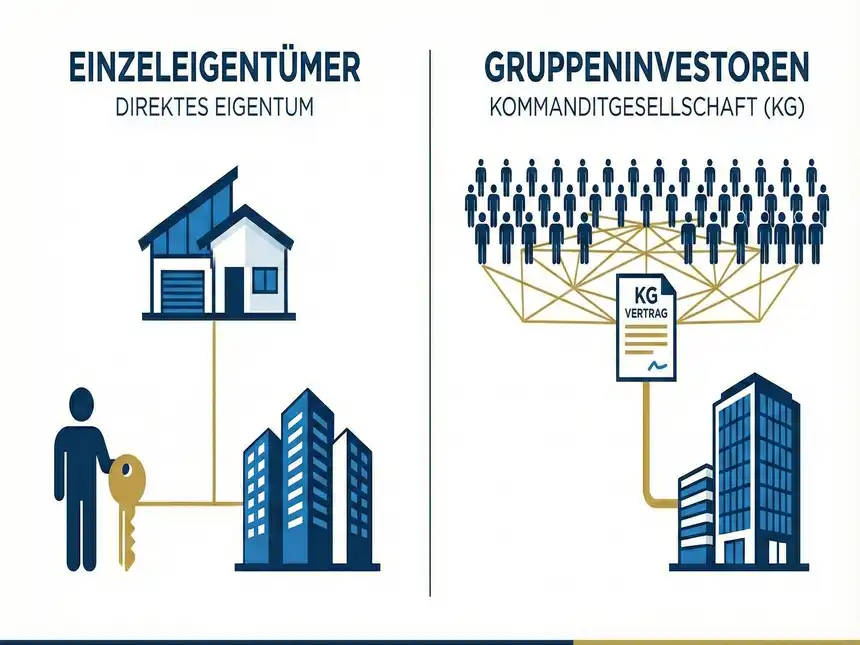
Der zentrale Unterschied liegt in der Rückgabemöglichkeit: Anteile an offenen Immobilienfonds können unter Einhaltung von Fristen an die Fondsgesellschaft zurückgegeben werden, Anteile an geschlossenen Fonds nicht. Hinzu kommen Unterschiede in Risikostreuung, Rechtsform und Preisbildung. Eine ausführliche Gegenüberstellung beider Konstruktionen finden Sie im Beitrag Offene vs. geschlossene Fonds im Vergleich.
Viele Anleger verwechseln diese Anlageklasse mit offenen Publikumsfonds. Um die Risiken zu verstehen, muss man die Unterschiede zwischen offenen und geschlossenen Immobilienfonds genau kennen. Es geht hier nicht nur um Formalien, sondern um die Art der Immobilie und die Verfügbarkeit des Geldes.
| Merkmal | Offener Immobilienfonds | Geschlossener Immobilienfonds |
|---|---|---|
| Anlagestrategie | Investiert in hunderte Objekte (Büro, Handel, Wohnen) weltweit. Breite Risikostreuung (Diversifikation). | Investiert oft nur in ein einziges Objekt oder sehr wenige Objekte. Geht der Hauptmieter pleite, wackelt der ganze Fonds (Klumpenrisiko). |
| Handelbarkeit | Anteile sind fungibel. Sie können (unter Einhaltung von Fristen, meist 24 Monate Haltefrist) an die Fondsgesellschaft zurückgegeben werden. | Kein Rückgaberecht während der Laufzeit. Das Kapital ist fest im Beton gebunden. Ein vorzeitiger Ausstieg ist im Konzept nicht vorgesehen. |
| Rechtsform | Sondervermögen. Das Geld der Anleger ist bei Insolvenz der Investmentgesellschaft geschützt. | Unternehmerische Beteiligung (KG/GbR). Das Insolvenzrisiko der Objektgesellschaft schlägt voll auf den Anleger durch. |
| Wertermittlung | Regelmäßige Bewertung durch Gutachter bestimmt den Rücknahmepreis. | Der „Wert“ ist rein theoretisch, solange nicht verkauft wird. Echte Preise bilden sich nur am Zweitmarkt durch Angebot und Nachfrage. |
Geschlossener Immobilienfonds als Steuersparmodell: Der historische Kontext
Viele der heute noch gehaltenen Beteiligungen wurden nicht wegen ihrer Rendite gezeichnet, sondern wegen der Steuerwirkung: Hohe Anfangsverluste ließen sich mit dem übrigen Einkommen verrechnen. Seit 2005 ist dieser Weg über § 15b EStG versperrt.
Um zu verstehen, warum so viele geschlossene Immobilienfonds heute noch in den Depots liegen, muss man die historische Entwicklung betrachten. In den 90er und 2000er Jahren waren diese Beteiligungen primär Instrumente zur aggressiven Steueroptimierung.
Das Prinzip basierte darauf, das Investment künstlich „arm“ zu rechnen, vor allem durch die Sonderabschreibung (Sonder-AfA). Ein typisches Rechenbeispiel von damals:
Ein Anleger investierte beispielsweise 100.000 DM in einen Fonds, der Immobilien in den neuen Bundesländern kaufte („Aufbau Ost“). Der Gesetzgeber erlaubte damals extrem hohe Abschreibungssätze („Sonder-Afa Ost“). Diese Abschreibung wirkte wie ein steuerlicher Verlust. Obwohl das Geld real investiert wurde, konnte der Anleger diesen buchhalterischen Verlust in seiner Steuererklärung geltend machen und mit seinem hohen persönlichen Einkommen verrechnen. Das Finanzamt erstattete daraufhin einen großen Teil der Investitionssumme zurück.
Das Problem heute
Der Gesetzgeber hat dieses Schlupfloch mit § 15b EStG geschlossen. Verluste aus solchen Steuerstundungsmodellen dürfen heute nicht mehr mit anderen Einkünften (z. B. Gehalt) verrechnet werden. Sie sind im Fonds gefangen und dürfen nur mit künftigen Gewinnen aus derselben Quelle verrechnet werden. Da viele dieser Altfonds jedoch nie echte Gewinne erwirtschaften, sondern eher ums Überleben kämpfen, verpufft der Effekt oft gänzlich. Wie sich die Besteuerung über den gesamten Lebenszyklus einer Beteiligung darstellt, von der Zeichnung bis zum Ausscheiden, ist im Beitrag Besteuerung geschlossener Fonds zusammengefasst.
Intransparenz im geschlossenen Immobilienfonds: Risiken im Grauen Kapitalmarkt
Ein geschlossener Immobilienfonds gehört oft zum sogenannten Grauen Kapitalmarkt. Anders als an der streng regulierten Börse sind die Kontrollmechanismen hier schwächer ausgeprägt. Dies führt zu einer strukturellen Intransparenz, die Missmanagement und in einigen Fällen sogar kriminelle Energie begünstigt. Anleger erhalten oft nur geschönte Geschäftsberichte, während im Hintergrund Gelder verschoben werden.
- Interessenkonflikte: Fondsmanager vergeben Aufträge für Hausverwaltung oder Bau an eigene Tochterfirmen zu überhöhten Preisen.
- Veruntreuung: In prominenten Fällen (wie Leonidas oder Publity) standen Vorwürfe im Raum, dass Gelder zweckentfremdet oder Vermögenswerte zu willkürlichen Bewertungen („Fair Value“) in den Bilanzen aufgebläht wurden, um hohe Gebühren zu rechtfertigen.
- Kick-backs: Hohe Provisionen flossen verdeckt an Vermittler zurück, ohne dass der Anleger darüber aufgeklärt wurde.
Der Anleger bemerkt diese Vorgänge oft erst, wenn der Insolvenzverwalter vor der Tür steht und die Pleite verkündet. Diese fehlende Transparenz ist eines der Hauptrisiken im Vergleich zu regulierten Anlagen.
Einen Überblick über die bekanntesten Fälle bietet der Beitrag über die größten Skandale und Betrugsfälle bei geschlossenen Fonds; die strukturellen Risiken der Anlageklasse sind unter Risiken geschlossener Immobilienfonds zusammengefasst.
Sektorale Risiken: Wo investieren geschlossene Immobilienfonds?
Ein geschlossener Immobilienfonds ist meist auf eine Nutzungsart spezialisiert. Ändert sich der Markt, gibt es keine Ausweichmöglichkeit. Die Risiken sind heute spezifischer denn je; wie sich die Anlageklasse insgesamt entwickelt, zeigt die Marktanalyse zur Entwicklung geschlossener Fonds.
Die vier großen Nutzungsarten haben jeweils ein eigenes strukturelles Problem: Büroflächen leiden unter dauerhaft geringerem Flächenbedarf, Einzelhandelsflächen unter dem Online-Handel, Hotel- und Pflegeimmobilien unter der Abhängigkeit von einem einzigen Betreiber.
| Sektor | Strukturelles Problem | Folge für den Fonds |
|---|---|---|
| Büroimmobilien | Dauerhaft geringerer Flächenbedarf durch hybride Arbeitsmodelle; die Nachfrage konzentriert sich auf Top-Lagen und energetisch moderne Gebäude. | Objekte in B-Lagen und Randbezirken finden kaum Nachmieter. Die nötige Modernisierung bindet Kapital, das vielen Altfonds fehlt; es droht der Status als „Stranded Asset“. |
| Einzelhandelsimmobilien | Verlagerung des Umsatzes in den Online-Handel, Insolvenzen großer Anker- und Warenhausmieter. | Leerstand in Einkaufszentren und Fußgängerzonen. Eine Umnutzung leerstehender Flächen ist kapitalintensiv und dauert Jahre. |
| Hotelimmobilien | Der Fonds hängt an einem einzigen Pächter; dieser steht unter Kosten- und Personaldruck. | Bleibt die Pacht aus, entfallen die Einnahmen sofort. Übernimmt der Fonds den Betrieb selbst, kann eine gewerbliche Infizierung eintreten. |
| Pflegeimmobilien | Abhängigkeit von einem Betreiber bei regulierter Vergütung und steigenden Personalkosten. | Eine Betreiberinsolvenz trifft den Fonds unmittelbar; ein Ersatzbetreiber ist für ein bestehendes Objekt oft nur schwer zu finden. |
Büroimmobilien: Die Home-Office-Zäsur
Der Markt für Büroflächen hat sich fundamental gewandelt. Unternehmen reduzieren ihre Flächen dauerhaft um 20 bis 30 Prozent aufgrund hybrider Arbeitsmodelle. Das Risiko: Fonds, die in B-Lagen oder Randbezirke („Back Office Locations“) investiert haben, finden kaum noch Nachmieter, da Unternehmen sich auf Top-Lagen konzentrieren. Um Mieter zu halten, müssen Flächen aufwändig modernisiert werden (New Work Konzepte, ESG-Standards). Dafür fehlt vielen Altfonds die Liquidität, und es droht der Status als „Stranded Asset“.
Einzelhandel: Der Tod der Fußgängerzone
Der Online-Handel (E-Commerce) gräbt stationären Geschäften das Wasser ab. Einkaufszentren und Shopping-Center-Fonds leiden unter der Insolvenz großer Modeketten und Warenhäuser (z.B. Galeria). Ein leerstehendes Kaufhaus lässt sich kaum profitabel umnutzen; solche Umbauten sind extrem kapitalintensiv.
Pflege- und Hotelimmobilien: Das Betreiberrisiko
Diese Fonds hängen am Tropf eines einzigen Betreibers (Pächters). Die Gefahr: Gerät der Hotelbetreiber durch Personalmangel oder Energiekosten in Schieflage und zahlt keine Pacht mehr, hat der Fonds sofort keine Einnahmen mehr. Muss der Fonds das Hotel vorübergehend selbst bewirtschaften („Interimsmanagement“), droht zudem eine steuerliche Katastrophe durch gewerbliche Infizierung. Siehe dazu auch aktuelle Berichte zu Hotelimmobilien und deren Marktentwicklung.
Laufzeit geschlossener Immobilienfonds und das Ausstiegs-Dilemma
Die reale Laufzeit bis zur vollständigen Abwicklung liegt bei vielen geschlossenen Immobilienfonds bei 20 bis 30 Jahren, obwohl im Vertrieb häufig von zehn Jahren die Rede war. Anleger haben auf den Verkaufszeitpunkt der Immobilie keinen Einfluss, und ein Verkaufsbeschluss scheitert regelmäßig an den erforderlichen Mehrheiten.
Ein oft unterschätzter Faktor ist die extrem lange Kapitalbindung. Während im Vertrieb oft von „10 Jahren“ gesprochen wurde, liegt die reale Laufzeit bis zur kompletten Abwicklung oft bei 20 bis 30 Jahren.
Kein Mitspracherecht beim Verkauf: Als Kleinanleger können Sie nicht entscheiden, wann die Immobilie verkauft wird. Dies obliegt der Fondsgeschäftsführung. Selbst wenn eine Gesellschafterversammlung einberufen wird, benötigt ein Verkaufsbeschluss in den meisten Gesellschaftsverträgen eine qualifizierte Mehrheit von 75 Prozent.
Die Blockade: Das bedeutet im Umkehrschluss, dass eine Minderheit von etwas mehr als 25 Prozent der Stimmen jeden Verkauf und jede Liquidation blockieren kann. Oft hält der Initiator oder Vertriebspartner selbst große Stimmpakete und hat kein Interesse an einer Auflösung, solange er noch Verwaltungsgebühren kassiert.
Eine ordentliche Kündigung ist meist erst zum Ende der festen Laufzeit möglich; welche Rechte und Fristen im Einzelnen gelten, behandelt der Beitrag Geschlossene Immobilienfonds kündigen. Wer vorher aussteigen möchte, kann in manchen Fällen eine außerordentliche Kündigung versuchen. Doch selbst dann erhält man meist nur den „Auseinandersetzungswert“. Dieser liegt oft weit unter dem eingezahlten Geld, da er auf den aktuellen, oft depressiven Verkehrswerten basiert.
Wann greift die Steuerfalle? Haltefrist bei Immobilienfonds
Die Steuerfreiheit nach zehn Jahren gilt nur für vermögensverwaltende Fonds. Ist der Fonds gewerblich eingestuft, sind Veräußerungsgewinne unabhängig von der Haltedauer steuerpflichtig.
Die Haltefrist bei Immobilienfonds ist ein kritisches Thema, das über den Nettoerlös entscheidet. Viele Anleger gehen fälschlicherweise davon aus, dass Gewinne nach 10 Jahren immer steuerfrei sind. Das ist jedoch nicht korrekt.
- Vermögensverwaltende Fonds (V+V): Hier gilt die klassische 10-Jahres-Frist (§ 23 EStG). Nach 10 Jahren ist ein Veräußerungsgewinn auf Ebene des Fonds oder beim Verkauf des Anteils steuerfrei.
- Gewerbliche Fonds: Betreibt der Fonds ein Gewerbe (auch unabsichtlich, z.B. durch „Betriebsaufspaltung“ bei Hotelinsolvenzen oder Stromeinspeisung), sind Gewinne immer steuerpflichtig, egal wie lange Sie beteiligt waren. Die Steuerfreiheit nach 10 Jahren entfällt komplett.
Für die steuerliche Beurteilung eines Verkaufs ist daher entscheidend, ob der Fonds als gewerblich infiziert gilt. Die steuerlichen Besonderheiten beim Verkauf sind im Beitrag Geschlossene Immobilienfonds verkaufen: Steuer ausführlich dargestellt.
Zweitmarkt Immobilienfonds: Die Lösung, um geschlossene Immobilienfonds zu verkaufen
Da eine Rückgabe der Anteile an die Fondsgesellschaft vertraglich ausgeschlossen ist, führt der Weg aus einer geschlossenen Beteiligung praktisch immer über den Zweitmarkt. Der Anleger überträgt seinen Anteil per schriftlichem Kaufvertrag an einen spezialisierten Käufer; die Fondsgesellschaft schreibt die Beteiligung anschließend im Register um.
Für den Verkäufer endet damit die Kapitalbindung, die Haftung geht auf den Käufer über und der jährliche Verwaltungs- und Steueraufwand entfällt. Der Kaufpreis wird individuell ermittelt: aus dem Wert der Immobilie zuzüglich der Liquidität und abzüglich der Verbindlichkeiten, angepasst um Restlaufzeit, Objektzustand und Risikoprofil des Fonds. Wie der Verkaufsprozess im Einzelnen abläuft, welche Unterlagen nötig sind und wie lange die Abwicklung dauert, beschreibt der Beitrag Geschlossene Fonds verkaufen: Ihr Wegweiser für den Zweitmarkt.
Häufige Fragen zu geschlossenen Immobilienfonds (FAQ)
Was ist ein geschlossener Immobilienfonds genau?
Ein geschlossener Immobilienfonds ist eine unternehmerische Beteiligung, meist in der Rechtsform einer GmbH & Co. KG. Anleger binden ihr Kapital langfristig in einer oder wenigen Immobilien, tragen unternehmerisches Risiko und können Anteile während der Laufzeit nicht an die Fondsgesellschaft zurückgeben.
Wo investieren geschlossene Immobilienfonds?
Sie investieren meist spezialisiert in gewerbliche Immobilien wie Bürokomplexe, Einkaufszentren, Hotels oder Pflegeheime. Dies führt oft zu Klumpenrisiken, da der Erfolg vom spezifischen Sektor und häufig von wenigen Mietern abhängt.
Wann greift die Steuerfalle bei Immobilienfonds?
Die Steuerfreiheit nach zehn Jahren Haltefrist gilt nur für vermögensverwaltende Fonds. Wird der Fonds als gewerblich eingestuft, etwa durch Betriebsaufspaltung oder Energieerzeugung, sind Veräußerungsgewinne unabhängig von der Haltedauer steuerpflichtig.
Kann ich einen geschlossenen Immobilienfonds vorzeitig kündigen?
Nur wenn der Gesellschaftsvertrag ein Kündigungsrecht vorsieht, und in der Regel erst zum Ende der festen Laufzeit unter Einhaltung einer Frist. Der Anleger erhält dann ein Abfindungsguthaben nach den Regeln des Gesellschaftsvertrags, das häufig unter dem am Zweitmarkt erzielbaren Preis liegt und oft in Raten ausgezahlt wird.
Können Ausschüttungen zurückgefordert werden?
Ja. Ausschüttungen, die nicht durch Gewinne gedeckt sind, gelten als Rückzahlung der Einlage. Nach § 172 Abs. 4 HGB lebt die Haftung des Kommanditisten in dieser Höhe wieder auf, und die Beträge können von der Gesellschaft oder einem Insolvenzverwalter zurückgefordert werden. Wer die Beteiligung hält, trägt dieses Risiko weiter.
Was passiert mit der Beteiligung im Erbfall?
Die Beteiligung geht auf die Erben über, die damit selbst Gesellschafter werden. Da geschlossene Fonds schwer teilbar sind, führt das in Erbengemeinschaften häufig zu Konflikten; hinzu kommen Umschreibungskosten und die jährliche Steuererklärungspflicht für den Fonds.
Wie verkaufe ich einen geschlossenen Immobilienfonds?
Über den Zweitmarkt, per schriftlichem Kaufvertrag zwischen Verkäufer und Käufer. Die Fondsgesellschaft oder der Treuhänder muss der Übertragung zustimmen und schreibt die Beteiligung anschließend um. Für ein Kaufangebot reichen in der Regel Fondsname und Nominalbetrag; die Abwicklung dauert üblicherweise vier bis acht Wochen.
Glossar: Fachbegriffe rund um geschlossene Immobilienfonds
- GmbH & Co. KG
- Häufigste Rechtsform geschlossener Immobilienfonds. Die Anleger treten als Kommanditisten bei, persönlich haftende Gesellschafterin ist eine GmbH. Die Haftung des Anlegers ist auf seine Einlage begrenzt, kann bei nicht durch Gewinne gedeckten Ausschüttungen aber wieder aufleben.
- Platzierungsphase
- Zeitraum, in dem das benötigte Eigenkapital bei Anlegern eingesammelt wird. Ist die Summe erreicht, wird der Fonds geschlossen. Ab diesem Zeitpunkt können weder neue Anleger beitreten noch bestehende ihre Anteile zurückgeben; daher der Name der Anlageklasse.
- Klumpenrisiko
- Konzentration des Fondsvermögens auf ein einzelnes oder sehr wenige Objekte, häufig zusätzlich auf wenige Mieter. Fällt ein Hauptmieter aus oder gerät der Standort unter Druck, wirkt sich das unmittelbar auf den gesamten Fonds aus, weil keine Streuung ausgleichend wirkt.
- Grauer Kapitalmarkt
- Teil des Kapitalmarkts, der historisch nur schwach beaufsichtigt war. Anbieter unterlagen keiner laufenden Produktaufsicht, Berichtspflichten waren gering. Viele Altfonds stammen aus dieser Phase, was Intransparenz, hohe Kostenstrukturen und Interessenkonflikte begünstigte.
- Sonderabschreibung (Sonder-AfA)
- Erhöhte Abschreibungssätze, die der Gesetzgeber zeitweise gewährte, etwa für Investitionen in den neuen Bundesländern. Sie erzeugten buchhalterische Verluste, die Anleger mit ihrem übrigen Einkommen verrechnen konnten, und machten die Beteiligung zum Steuersparmodell.
- Steuerstundungsmodell (§ 15b EStG)
- Seit dem 11. November 2005 dürfen Verluste aus Steuerstundungsmodellen nicht mehr mit anderen Einkunftsarten verrechnet werden, sondern nur noch mit späteren Gewinnen aus derselben Beteiligung. Erwirtschaftet der Fonds nie Gewinne, bleiben die Verluste wirkungslos.
- Gewerbliche Infizierung
- Übt eine an sich vermögensverwaltende Fondsgesellschaft eine gewerbliche Tätigkeit aus, etwa durch Eigenbetrieb eines Hotels oder Stromeinspeisung, gelten sämtliche Einkünfte als gewerblich. Folge: Veräußerungsgewinne sind unabhängig von der Haltedauer steuerpflichtig, die Zehnjahresfrist entfällt.
- Auseinandersetzungsguthaben
- Betrag, den ein Gesellschafter beim Ausscheiden aus der Fondsgesellschaft erhält. Er richtet sich nach den Regeln des Gesellschaftsvertrags und den aktuellen Verkehrswerten, wird häufig in Raten ausgezahlt und liegt in der Praxis meist unter dem am Zweitmarkt erzielbaren Preis.
Fazit zu geschlossenen Immobilienfonds
Ein geschlossener Immobilienfonds ist keine flexible Geldanlage, sondern eine langfristige unternehmerische Beteiligung mit Laufzeiten von oft über zwei Jahrzehnten. Die Definition zeigt: Anleger tauschen Liquidität gegen die Hoffnung auf Rendite und (früher) Steuervorteile. Doch durch Intransparenz, hohe Kostenstrukturen und die fehlende Kontrolle über den Verkaufszeitpunkt ist dieses Modell für viele Anleger zur Belastung geworden. Wer die Funktionsweise versteht, kann seine Optionen realistisch einordnen: die Beteiligung weiter halten und auf eine Liquidation zu unbestimmtem Zeitpunkt warten, oder sie am Zweitmarkt zu einem festen Preis und einem selbst gewählten Zeitpunkt abgeben.
Geschlossene Fonds am Zweitmarkt verkaufen
Sie besitzen Anteile an einem geschlossenen Fonds und erwägen einen Verkauf? Senden Sie mir einfach den Fondsnamen und den Nominalbetrag. Ich prüfe umgehend und unverbindlich, ob ein Ankauf aktuell möglich ist.
Jetzt Anfrage senden
Über den Autor
Eduard Meider
Investor und Unternehmensberater mit Schwerpunkt auf den Zweitmarkt für geschlossene Fonds/AIFs, insbesondere in den Assetklassen Immobilien und Schiffe.
Nach seinem Studium zum Master of Science in Internationaler Finanzwirtschaft an der HWR Berlin blickt er auf über 10 Jahre berufliche Investmenterfahrung zurück, unter anderem als Investment- und Fondsmanager für ein Family Office und dessen Kapitalverwaltungsgesellschaft mit Schwerpunkt auf geschlossene Immobilienfonds. Zuvor durchlief er Stationen in der Wirtschaftsprüfung bei PwC und im Venture Capital bei der KLINGEL-Gruppe.
Zudem ist er Autor international erschienener Fachbücher, unter anderem „Decentralized Finance für Einsteiger“ sowie „Financial Innovation and Value Creation“ bei Springer.
Wichtiger Hinweis & Haftungsausschluss: Ich übernehme keine Haftung für die Richtigkeit und Vollständigkeit der Informationen in diesem Text. Der Beitrag basiert auf journalistischer Recherche und dient ausschließlich zu Bildungs- und Informationszwecken. Er stellt ausdrücklich keine Finanzberatung, Anlageempfehlung oder Vermittlung von Finanzinstrumenten dar. Jede Investitionsentscheidung und jede daraus resultierende Maßnahme erfolgt auf alleinige Verantwortung und Risiko des Lesers.